〔양도 또는 취득당시 개별공시지가 적용기준(정기분)]
|
취득·양도시기
|
적용할
기준일
|
결정고시일
|
|
1. 1990.
8. 30
2. 1991.
6. 29
3. 1992.
6. 05
4. 1993.
5. 22
5. 1994.
6. 30
6. 1995.
6. 30
7. 1996.
6. 28
8. 1997.
6. 30
9. 1998.
6. 30
10. 1999.
6. 30
11. 2000.
6. 30
12. 2001.
6. 30
13. 2002.
6. 29
14. 2003.
6. 30
15. 2004.
6. 30
16. 2005.
5. 31
|
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
∼
|
1991.
6. 28
1992.
6. 04
1993.
5. 21
1994.
6. 29
1995.
6. 29
1996.
6. 27
1997.
6. 29
1998.
6. 29
1999.
6. 29
2000.
6. 29
2001.
6. 29
2002.
6. 28
2003.
6. 29
2004.
6. 29
2005.
5. 30
|
1990.
1. 1
1991.
1. 1
1992.
1. 1
1993.
1. 1
1994.
1. 1
1995.
1. 1
1996.
1. 1
1997.
1. 1
1998.
1. 1
1999.
1. 1
2000.
1. 1
2001.
1. 1
2002.
1. 1
2003.
1. 1
2004.
1. 1
2005.
1. 1
|
1990.
8. 30
1991.
6. 29
1992.
6. 05
1993.
5. 22
1994.
6. 30
1995.
6. 30
1996.
6. 28
1997.
6. 30
1998.
6. 30
1999.
6. 30
2000.
6. 30
2001.
6. 30
2002.
6. 29
2003.
6. 30
2004.
6. 30
2005.
5. 31
|
* 양도일 또는 취득일 현재 정기공시이후 수시공시가 있는
경우는 당해 수시공시된 기준시가를 적용함
(적용사례)
1992년 3월 20일에 취득한 토지를 2003년 8월 5월에 양도한 경우
- 취득당시 기준시가
(취득가액)⇒ 1991. 6. 29 공시된 개별공시지가 (상기 2.)
- 양도당시 기준시가
(양도가액)⇒ 2003. 6.30 공시된 개별공시지가 (상기 14)
o '90. 8. 29 이전 취득한
토지의 ㎡당 취득당시 기준시가 계산
- 아래 산식과
같이 '90. 8. 30 현재 공시된 개별공시지가를 기준으로 토지등급가액이 차지하는 비율로
환산하여
취득당시 기준시가(원/㎡)를
계산합니다
|
1990. 1. 1 기준으로 한
개별공시지가
|
×
|
취득당시의 토지등급가액
|
|
|
( 1990.8.30현재의 토지등급가액+
그 직전에 결정된 토지등급가액)÷2
|
* 84. 12. 31 이전에 취득한 토지의
취득일은 세법상 85. 1. 1을 취득일로 간주하고 있으므로
위
산식에서 "취득당시의 토지등급가액"은 "85. 1. 1현재의 토지등급가액"을 말합니다.
- 토지등급가액의
계산
토지등급가액이란
토지대장 상에 나타난 취득일 등 현재의 토지등급(없는 경우 직전등급)에 대한
「토지등급가액표」상의 가액(원/㎡)을
말합니다.
(적용사례)
취득일의 토지등급이 162등급인 경우
☞
토지등급가액표 확인 162등급의 등급가액 ⇒ 12,000원/㎡
- '90.8.29이전에
취득한 토지의 취득당시 기준시가 계산사례
(사례)
취득당시 토지 기준시가를 계산자료
o 토지 취득일 : 87. 9. 1,
o 90. 1. 1 현재 개별공시지가 :
600,000원/㎡
o 토지등급조정
·
87. 7. 1 207등급 (토지등급가액 108,000원/㎡)
·
88. 7. 1 209등급 (토지등급가액 119,000원/㎡)
·
89. 7. 1 210등급 (토지등급가액 125,000원/㎡)
·
90. 1. 1 211등급 (토지등급가액 131,000원/㎡)
(답)
취득당시 ㎡당 토지기준시가 (506,250원/㎡)
=
600,000원× 108,000원/㎡/ 〔(125,000+131,000)÷2〕
〔토지등급가액표〕
|
등
급
|
가 액
|
등
급
|
가 액
|
등
급
|
가 액
|
등
급
|
가 액
|
등
급
|
가 액
|
등
급
|
가 액
|
|
84.6.30
이전 ㎡
|
84.7.1
이후 ㎡
|
84.6.30
이전 ㎡
|
84.7.1
이후 ㎡
|
84.7.1 이후 ㎡
|
84.7.1 이후 ㎡
|
84.7.1 이후 ㎡
|
84.7.1
이후 ㎡
|
|
1
|
0.3
|
1
|
51
|
1,814.90
|
63
|
101
|
626
|
151
|
7,070
|
201
|
81,000
|
251
|
928,000
|
|
2
|
0.6
|
2
|
52
|
2,117.40
|
66
|
102
|
657
|
152
|
7,420
|
202
|
85,000
|
252
|
975,000
|
|
3
|
0.9
|
3
|
53
|
2,419.90
|
69
|
103
|
689
|
153
|
7,790
|
203
|
89,300
|
253
|
1,023,000
|
|
4
|
1.2
|
4
|
54
|
2,722.40
|
72
|
104
|
723
|
154
|
8,180
|
204
|
93,700
|
254
|
1,075,000
|
|
5
|
1.5
|
5
|
55
|
3,024.90
|
75
|
105
|
759
|
155
|
8,590
|
205
|
98,400
|
255
|
1,128,000
|
|
6
|
1.8
|
6
|
56
|
3,629.90
|
78
|
106
|
796
|
156
|
9,020
|
206
|
103,000
|
256
|
1,185,000
|
|
7
|
2.1
|
7
|
57
|
4,234.90
|
81
|
107
|
835
|
157
|
9,470
|
207
|
108,000
|
257
|
1,244,000
|
|
8
|
2.4
|
8
|
58
|
4,839.90
|
85
|
108
|
876
|
158
|
9,940
|
208
|
113,000
|
258
|
1,306,000
|
|
9
|
2.7
|
9
|
59
|
5,444.90
|
89
|
109
|
919
|
159
|
10,400
|
209
|
119,000
|
259
|
1,372,000
|
|
10
|
3.0
|
10
|
60
|
6,049.90
|
93
|
110
|
964
|
160
|
10,900
|
210
|
125,000
|
260
|
1,440,000
|
|
11
|
3.6
|
11
|
61
|
7,562.40
|
97
|
111
|
1,010
|
161
|
11,500
|
211
|
131,000
|
261
|
1,512,000
|
|
12
|
4.2
|
12
|
62
|
9,074.90
|
101
|
112
|
1,060
|
162
|
12,000
|
212
|
138,000
|
262
|
1,588,000
|
|
13
|
4.8
|
13
|
63
|
10,587.40
|
106
|
113
|
1,110
|
163
|
12,600
|
213
|
145,000
|
263
|
1,667,000
|
|
14
|
5.4
|
14
|
64
|
12,099.90
|
111
|
114
|
1,170
|
164
|
13,300
|
214
|
152,000
|
264
|
1,751,000
|
|
15
|
6.0
|
15
|
65
|
15,124.90
|
116
|
115
|
1,220
|
165
|
13,900
|
215
|
160,000
|
265
|
1,838,000
|
|
16
|
7.5
|
16
|
66
|
18,149.90
|
121
|
116
|
1,280
|
166
|
14,600
|
216
|
168,000
|
266
|
1,930,000
|
|
17
|
9.0
|
17
|
67
|
21,174.90
|
127
|
117
|
1,350
|
167
|
15,400
|
217
|
176,000
|
267
|
2,027,000
|
|
18
|
10.5
|
18
|
68
|
24,199.80
|
133
|
118
|
1,420
|
168
|
16,100
|
218
|
185,000
|
268
|
2,128,000
|
|
19
|
12.0
|
19
|
69
|
27,224.80
|
139
|
119
|
1,490
|
169
|
17,000
|
219
|
194,000
|
269
|
2,235,000
|
|
20
|
15.1
|
20
|
70
|
30,249.80
|
145
|
120
|
1,560
|
170
|
17,800
|
220
|
204,000
|
270
|
2,346,000
|
|
21
|
18.1
|
21
|
71
|
36,299.80
|
152
|
121
|
1,640
|
171
|
18,700
|
221
|
214,000
|
271
|
2,464,000
|
|
22
|
21.1
|
22
|
72
|
42,349.80
|
159
|
122
|
1,720
|
172
|
19,600
|
222
|
225,000
|
272
|
2,587,000
|
|
23
|
24.1
|
23
|
73
|
48,399.70
|
166
|
123
|
1,810
|
173
|
20,600
|
223
|
236,000
|
273
|
2,716,000
|
|
24
|
27.2
|
24
|
74
|
54,449.70
|
174
|
124
|
1,900
|
174
|
21,700
|
224
|
248,000
|
274
|
2,852,000
|
|
25
|
30.2
|
25
|
75
|
60,499.70
|
182
|
125
|
1,990
|
175
|
22,700
|
225
|
261,000
|
275
|
2,995,000
|
|
26
|
36.2
|
26
|
76
|
75,624.60
|
191
|
126
|
2,090
|
176
|
23,900
|
226
|
274,000
|
276
|
3,145,000
|
|
27
|
42.3
|
27
|
77
|
90,749.50
|
200
|
127
|
2,190
|
177
|
25,100
|
227
|
287,000
|
277
|
3,302,000
|
|
28
|
48.3
|
28
|
78
|
105,874.50
|
210
|
128
|
2,300
|
178
|
26,300
|
228
|
302,000
|
278
|
3,467,000
|
|
29
|
54.4
|
29
|
79
|
120,999.40
|
220
|
129
|
2,420
|
179
|
27,600
|
229
|
317,000
|
279
|
3,640,000
|
|
30
|
60.4
|
30
|
80
|
151,249.30
|
231
|
130
|
2,540
|
180
|
29,000
|
230
|
333,000
|
280
|
3,822,000
|
|
31
|
75.6
|
31
|
81
|
181,499.10
|
242
|
131
|
2,670
|
181
|
30,500
|
231
|
350,000
|
281
|
4,014,000
|
|
32
|
90.7
|
32
|
82
|
211,749.00
|
254
|
132
|
2,800
|
182
|
32,000
|
232
|
367,000
|
282
|
4,214,000
|
|
33
|
105.8
|
33
|
83
|
241,998.90
|
266
|
133
|
2,940
|
183
|
33,600
|
233
|
385,000
|
283
|
4,425,000
|
|
34
|
120.9
|
34
|
84
|
272,248.70
|
279
|
134
|
3,090
|
184
|
35,300
|
234
|
405,000
|
284
|
4,646,000
|
|
35
|
151.2
|
35
|
85
|
302,498.60
|
292
|
135
|
3,240
|
185
|
37,100
|
235
|
425,000
|
285
|
4,879,000
|
|
36
|
181.4
|
36
|
86
|
362,998.30
|
306
|
136
|
3,400
|
186
|
38,900
|
236
|
446,000
|
286
|
5,123,000
|
|
37
|
211.7
|
37
|
87
|
423,498.00
|
321
|
137
|
3,570
|
187
|
40,900
|
237
|
469,000
|
287
|
5,379,000
|
|
38
|
241.9
|
38
|
88
|
483,997.80
|
337
|
138
|
3,750
|
188
|
42,900
|
238
|
492,000
|
288
|
5,648,000
|
|
39
|
272.2
|
39
|
89
|
544,497.50
|
353
|
139
|
3,940
|
189
|
45,100
|
239
|
517,000
|
289
|
5,930,000
|
|
40
|
302.4
|
40
|
90
|
604,997.20
|
370
|
140
|
4,130
|
190
|
47,300
|
240
|
543,000
|
290
|
6,227,000
|
|
41
|
362.9
|
42
|
91
|
665,497.00
|
388
|
141
|
4,340
|
191
|
49,700
|
241
|
570,000
|
291
|
6,538,000
|
|
42
|
423.4
|
44
|
92
|
725,996.70
|
407
|
142
|
4,560
|
192
|
52,200
|
242
|
598,000
|
292
|
6,865,000
|
|
43
|
483.9
|
46
|
93
|
786,496.40
|
427
|
143
|
4,790
|
193
|
54,800
|
243
|
628,000
|
293
|
7,208,000
|
|
44
|
544.4
|
48
|
94
|
846,996.10
|
448
|
144
|
5,020
|
194
|
57,500
|
244
|
660,000
|
294
|
7,569,000
|
|
45
|
604.9
|
50
|
95
|
907,495.90
|
470
|
145
|
5,280
|
195
|
60,400
|
245
|
693,000
|
295
|
7,947,000
|
|
46
|
756.2
|
52
|
96
|
967,995.60
|
493
|
146
|
5,540
|
196
|
63,400
|
246
|
727,000
|
296
|
8,345,000
|
|
47
|
907.4
|
54
|
97
|
1,028,495.30
|
517
|
147
|
5,820
|
197
|
66,600
|
247
|
764,000
|
297
|
8,762,000
|
|
48
|
1058.7
|
56
|
98
|
1,088,995.30
|
542
|
148
|
6,110
|
198
|
69,900
|
248
|
802,000
|
298
|
9,200,000
|
|
49
|
1209.9
|
58
|
99
|
1,149,494.80
|
569
|
149
|
6,410
|
199
|
73,400
|
249
|
842,000
|
299
|
9,660,000
|
|
50
|
1512.4
|
60
|
100
|
1,209,994.50
|
597
|
150
|
6,730
|
200
|
77,100
|
250
|
884,000
|
300
|
10,143,000
|
나. 개별주택 기준시가(’05.7.13 이후 양도분부터
적용)
o 시·군·구(동)에서 개별주택가격 확인
시·군·구(동)의
세무과에서 개별주택가격확인서 발급하여 개별주택 가격을 확인할 수 있습니다.
o 양도당시 기준시가 : 양도일
현재 건설교통부장관이 공시한 개별주택가격
(예) 양도일 2005.
08. 5
기준시가
고시 : 2005. 4. 30자 고시가액 200,000,000원
(답) 양도당시
기준시가 ⇒ 200,000,000원임
o 취득당시 기준시가의 계산
① 개별주택가격 최초공시일
이후에 취득한 경우
취득당시
기준시가 : 취득일 현재 건설교통부장관이 공시한 개별주택가격
② 개별주택가격 최초공시 전에
취득한 경우
아래
산식에 의하여 계산한 금액을 취득당시 개별주택 기준시가로 합니다.
|
건설교통부장관이 당해 주택에
최초로 공시한 주택가격
|
×
|
취득당시의
토지·건물 기준시가 합계액
|
최초공시
당시의 토지·건물 기준시가 합계액
|
※ 위 산식에서 토지 또는 건물의 기준시가는
토지 또는 일반건물 기준시가를 말함
o 유의사항
양도한 부동산이
주택에 해당하는 경우에는 반드시 국세청장이 고시한 공동주택기준시가가 있는 지 또는
건설교통부장관이 공시한 공동주택가격 또는 개별주택가격이
있는지를 반드시 확인하여야 합니다.
다. 일반건물 기준시가
o 인터넷을 이용한 건물기준시가
자동계산방법
국세청 인터넷 홈페이지
"조회계산서비스/기준시가 (건물기준시가-양도)" 화면에 들어가서 공부상의 기본
자료만 입력하면 일반건물 기준시가를 쉽게 계산할
수 있습니다.
o 양도당시 기준시가 자동계산
기준시가 조회화면에서
"신축연도, 취득연도, 양도연도, 부수토지 공시지가, 구조, 면적"을 입력하면 양도당시
건물기준시가가 자동계산 됩니다.
o 취득당시 기준시가 자동계산
① 2001. 1. 1
이후에 취득한 취득당시 건물기준시가 계산
화면상
"취득연도 및 양도연도" 란에 모두 "취득연도"를 입력하고 나머지의 자료를 입력하면 취득당시
건물기준
시가가 계산됩니다.
② 2000. 12.
31이전에 취득한 취득당시 건물기준시가 계산
- 화면상
"취득연도"는 건물의 실제 취득연도를, "양도연도' 란에는 "2001년"을 입력하고
나머지의 자료를 입력하면
- "2001년도
건물기준시가"와 "산정기준율" 이 자동으로 계산되고,
- 동
금액을 아래 산식을 적용하여 취득당시 기준시가를 산정합니다.
|
취득당시 건물기준시가 = 2001년도
건물기준시가×산정기준율
|
o 유의사항
건물기준시가
자동계산 화면에 입력할 "부수토지 개별공시지가"는 양도·취득일 현재 공시되어 있는
개별공시지가를 입력합니다.
(예) 2003.
8. 5 양도 ⇒ 2003. 6. 30 공시된 개별공시지가 입력
2003.
2. 1 양도 ⇒ 2002. 6. 29 공시된 개별공시지가 입력
라. 공동주택 (아파트 등) 기준시가
o 인터넷을 이용한 공동주택기준시가 자동계산방법
국세청
인터넷 홈페이지 "조회계산서비스/기준시가 (아파트/연립주택)" 화면에 들어가서 공부상의
기본자료만
입력하면 공동주택 기준시가를 쉽게
확인할 수 있습니다.
o 양도당시 기준시가 : 양도일 현재 국세청장이
고시한 가액
(예) 양도일 2003.
11. 25
기준시가
고시 : 2003. 12. 1자 고시가액 480,000,000원
2003. 4. 30자 고시가액 410,000,000원
(답) 양도당시
기준시가 ⇒ 410,000,000원임
o 취득당시 기준시가의 계산
① 공동주택 기준시가 최초고시일
이후에 취득한 경우
취득당시
기준시가 : 취득일 현재 국세청장이 고시한 가액
② 공동주택 기준시가 최초고시
전에 취득한 경우
아래
산식에 의하여 계산한 금액을 취득당시 공동주택 기준시가로 합니다.
|
최초고시
공동주택 기준시가
|
×
|
취득당시의 토지·건물 기준시가 합계액
|
최초고시
당시의 토지·건물 기준시가 합계액
|
※
위 산식에서 토지 또는 건물의 기준시가는 토지 또는 일반건물 기준시가를 말함
o 공동주택을 취득후 공동주택기준시가 최초고시
전에 양도한 경우
① 취득후 1년 이내 단기
양도한 부동산은 원칙적으로 양도가액 또는 취득가액을 실지거래가액으로 하여
양도소득세를
계산하고,
② 준공후 공동주택기준시가
최초고시전에 양도하는 경우로서 취득후 1년 후 양도하여 기준시가로 계산하는
경우에는 양도
또는 취득당시 기준시가를 토지 또는 일반건물기준시가를 적용하여야 합니다.
o 유의사항
양도한 부동산이
주택에 해당하는 경우에는 반드시 국세청장이 고시한 공동주택기준시가가 있는 지 또는
건설교통부장관이 공시한 공동주택가격 또는 개별주택가격이
있는지를 반드시 확인하여야 합니다.
마. 상업용건물 및 오피스텔 기준시가('05.1.1이후
양도분부터 적용)
o 인터넷을 이용한 상업용건물 및 오피스텔
기준시가 자동계산방법
국세청 인터넷 홈페이지
“조회계산서비스/기준시가 (상업용건물/오피스텔)” 화면에 들어가서 공부상의 기본자료만 입력하면 상업용건물/오피스텔 기준시가를 쉽게
확인할 수 있습니다.
o 양도당시 기준시가 : 양도일 현재 국세청장이
고시한 가액
(예) 양도일 2005.
5. 25
2005.
1. 1자 단위면적(㎡)당 고시가액
기준시가
= 단위면적(㎡)당 고시가액 × 건물면적(㎡)
→
고시된 단위면적(㎡)당 가액에 각호별 건물의 전유면적과 공용 면적을 합계한 면적(㎡)을
곱하여 산정
o 취득당시 기준시가의 계산
① 상업용건물 및 오피스텔
기준시가 최초고시일 이후에 취득한 경우
취득당시
기준시가 : 취득일 현재 국세청장이 고시한 가액
② 상업용건물 및 오피스텔
기준시가 최초고시 전에 취득한 경우
아래
산식에 의하여 계산한 금액을 취득당시 공동주택 기준시가로 합니다.
|
최초고시
상업용건물 및
오피스텔
기준시가
|
×
|
취득당시의 토지·건물 기준시가 합계액
|
최초고시
당시의 토지·건물 기준시가 합계액
|
※ 위 산식에서 토지 또는 건물의 기준시가는
토지 또는 일반건물 기준시가를 말함
o 유의사항
양도한 상업용건물 및 오피스텔이
국세청장이 고시한 상업용건물 및 오피스텔기준시가가 있는 지 반드시
확인하여야 하며 상업용건물 및 오피스텔기준시가가 고시되지
않는 경우에는 양도 또는 취득당시 기준시가를 토지
또는 일반건물기준시가를 적용하여야 합니다.
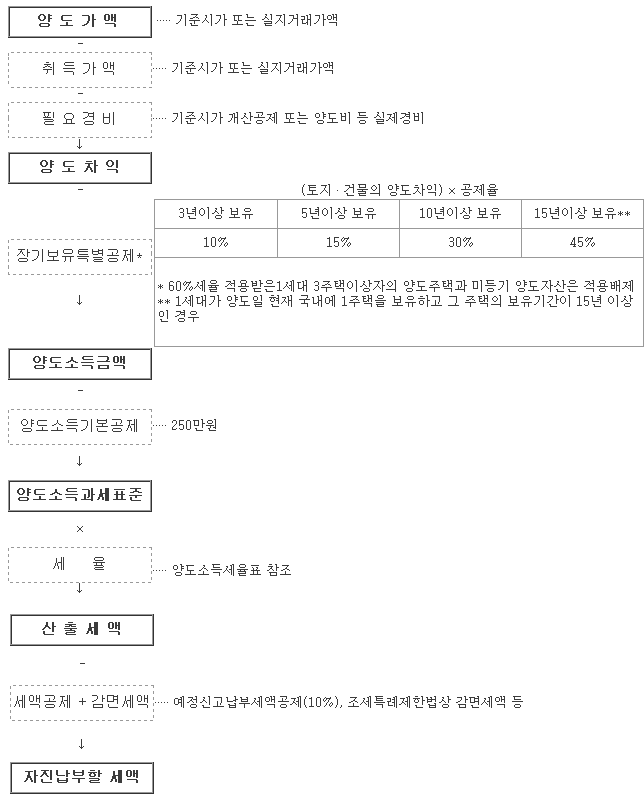
바. 필요경비 개산공제액의 계산 : 취득가액(취득당시
기준시가)× 3/100
사. 장기보유특별공제액의 계산
|
장기보유특별공제액 = (양도당시기준시가-취득당시기준시가-필요경비개산공제액)
× 보유기간에 따른 공제율
|
o 보유기간에 따른 공제율
- 3년
미만 보유 부동산 : 공제율 "0"
- 3년
이상 ∼ 5년 미만 보유 부동산 : 공제율 10%
- 5년
이상 ∼ 10년 미만 보유 부동산 : 공제율 15%
- 10년
이상 보유 부동산 : 공제율 30%
-
15년 이상 보유 1세대 1주택 : 공제율 45%
o 장기 보유해도 장기보유특별공제가
적용되지 않는 경우
- 미등기 양도자산
- 60% 세율이
적용되는 1세대 3주택이상자가 양도하는 주택
- 60% 세율이
적용되는 1세대 3주택ㆍ입주권 이상자가 양도하는 주택
아. 양도소득 기본공제 : 양도자 1인당 2,500,000원을
공제합니다.
자. 부동산 양도소득세 산출세액 계산
o 양도차익 = 양도당시기준시가 - 취득당시기준시가
- 필요경비개산공제액
o 양도소득금액 = 양도차익 - 장기보유특별공제액
o 양도소득과세표준 = 양도소득금액 -
양도소득기본공제
o 양도소득세산출세액 = 양도소득과세표준×양도소득세율
(예) 양도소득 과세표준이 65,000,000원인
경우 산출세액은 ?
(답) 양도소득세 산출세액 (13,050,000원)
= 과세표준(65,000,000원) × 27%(적용세율)
- 450만원(누진공제액)
|